معافیت مالیات بر ارزش افزوده | راهنمای کامل قوانین و معافیتها
ارزیابی استمرار معافیت مالیات بر ارزش افزوده برای کالاها و خدمات معاف، بررسی فراخوان یازدهم و عدم تاثیر آن بر معافیتهای قانونی، به همراه تشریح جریمه دو برابری و غیرقابل بخشودگی دریافت غیرمجاز مالیات بر اساس ماده 9 قانون مالیات بر ارزشافزوده مصوب 1400.
استمرار معافیت مالیات بر ارزش افزوده کالاها و خدمات
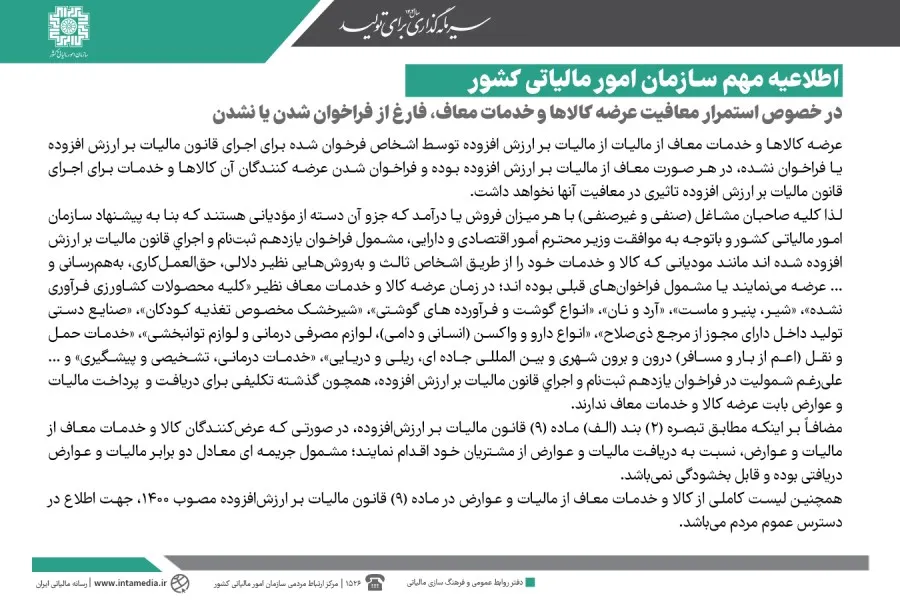
معافیت مالیات بر ارزش افزوده برای کالاها و خدمات معاف، فارغ از فراخوان شدن یا نشدن عرضهکنندگان توسط سازمان امور مالیاتی کشور استمرار دارد. بر این اساس، کلیه صاحبان مشاغل صنفی و غیرصنفی مکلف به دریافت مالیات و عوارض بابت کالاها و خدمات معاف نیستند و فراخوانها تاثیری در این اصل قانونی ندارد.
نکات کلیدی معافیت مالیات بر ارزش افزوده در یک نگاه:
- استمرار معافیت کالاها و خدمات معاف بدون توجه به وضعیت فراخوان.
- شمولیت صاحبان مشاغل صنفی و غیرصنفی در هر میزان فروش یا درآمد.
- تعیین مشمولیت با پیشنهاد سازمان امور مالیاتی و موافقت وزیر امور اقتصادی و دارایی.
- شمولیت عرضه از طریق دلالی، حقالعملکاری و بههمرسانی در فراخوانها.
- جریمه غیرقابل بخشودگی معادل دو برابر دریافت مالیات و عوارض غیرمجاز.
قانون معافیت مالیات بر ارزش افزوده برای عرضهکنندگان
عرضه کالاها و خدمات معاف از مالیات بر ارزش افزوده توسط اشخاص فراخوان شده برای اجرای قانون یا اشخاص فراخوان نشده، در هر صورت معاف از مالیات بر ارزش افزوده است. فراخوان شدن عرضهکنندگان آن کالاها و خدمات برای اجرای قانون مالیات بر ارزش افزوده هیچگونه تاثیری در معافیت آنها نخواهد داشت.
کلیه صاحبان مشاغل شامل افراد صنفی و غیرصنفی با هر میزان فروش یا درآمد که جزو مودیان مشمول هستند، باید ضوابط معافیت را رعایت نمایند. این شمولیت بنا به پیشنهاد سازمان امور مالیاتی کشور و با توجه به موافقت وزیر امور اقتصادی و دارایی تعیین شده است.
این دستورالعمل شامل مودیانی است که مشمول فراخوان یازدهم ثبتنام و اجرای قانون مالیات بر ارزش افزوده شدهاند یا در فراخوانهای قبلی قرار داشتهاند. همچنین افرادی که کالا و خدمات خود را از طریق اشخاص ثالث و روشهایی نظیر دلالی، حقالعملکاری و بههمرسانی عرضه میکنند، مشمول این قواعد هستند.
| دستهبندی | مصادیق کالا و خدمات معاف |
|---|---|
| خوراکی و کشاورزی | کلیه محصولات کشاورزی فرآوری نشده، شیر، پنیر، ماست، آرد، نان، انواع گوشت و فرآوردههای گوشتی، شیرخشک مخصوص تغذیه کودکان |
| درمانی و حمایتی | انواع دارو و واکسن (انسانی و دامی)، لوازم مصرفی درمانی، لوازم توانبخشی، خدمات درمانی، تشخیصی و پیشگیری |
| خدمات و صنایع دستی | خدمات حمل و نقل (بار و مسافر) درون و برونشهری و بینالمللی جادهای، ریلی و دریایی، صنایع دستی تولید داخل دارای مجوز از مرجع ذیصلاح |
تکالیف مودیان مالیاتی و جریمههای قانونی
مودیان مالیاتی در زمان عرضه کالاها و خدمات معاف، علیرغم شمولیت در فراخوان یازدهم ثبتنام و اجرای قانون، همچون گذشته تکلیفی برای دریافت و پرداخت مالیات و عوارض بابت عرضه کالا و خدمات معاف ندارند. اجرای این قوانین برای تمامی بخشهای صنفی و غیرصنفی الزامی است.
مطابق تبصره (2) بند (الف) ماده (9) قانون مالیات بر ارزشافزوده، در صورتی که عرضهکنندگان کالا و خدمات معاف از مالیات و عوارض، نسبت به دریافت مالیات و عوارض از مشتریان خود اقدام نمایند، مشمول جریمه قانونی خواهند شد. این جریمه سنگین جهت جلوگیری از دریافتهای غیرقانونی وضع شده است.
جریمه مقرر در این بند معادل دو برابر مالیات و عوارض دریافتی بوده و این میزان جریمه قابل بخشودگی نمیباشد. لیست کاملی از کالا و خدمات معاف در ماده (9) قانون مالیات بر ارزشافزوده مصوب 1400 جهت اطلاع عموم مردم قرار گرفته است.
بررسی تکالیف قانونی در فراخوان یازدهم
شمولیت در فراخوانهای مالیاتی باعث از بین رفتن معافیتهای ذاتی کالاها و خدمات نمیشود. مودیان باید صادرکننده صورتحسابها را طبق مقررات تنظیم کنند، اما مبالغی تحت عنوان مالیات بر ارزش افزوده در موارد معاف دریافت نکنند.
عرضه محصولات کشاورزی فرآوری نشده و خدمات درمانی و حملونقل تحت هر شرایطی از پرداخت این مالیات معاف هستند. صاحبان مشاغل در صورت هرگونه ابهام میتوانند مفاد کامل ماده (9) قانون مالیات بر ارزشافزوده مصوب 1400 را بررسی کنند.
نکته مهم: دریافتیهای غیرمجاز تحت عنوان عوارض و مالیات در عرضه موارد معاف، متضمن جریمه معادل دو برابر مبلغ دریافتی است که به هیچ عنوان قابل بخشودگی نخواهد بود.
مثال کاربردی: اگر یک عرضهکننده صنایع دستی تولید داخل دارای مجوز، مبلغ 100 هزار تومان به عنوان مالیات بر ارزش افزوده از مشتری دریافت کند، طبق تبصره (2) بند (الف) ماده (9) قانون مالیات بر ارزشافزوده علاوه بر بازگرداندن اصل مبلغ، مشمول جریمه غیرقابل بخشودگی معادل دو برابر (200 هزار تومان) خواهد شد.
پرسشهای متداول
آیا فراخوان یازدهم باعث لغو معافیت مالیات بر ارزش افزوده میشود؟
خیر، فراخوان شدن عرضهکنندگان برای اجرای قانون، تاثیری در معافیت مالیات بر ارزش افزوده کالاها و خدمات معاف ندارد و معافیت آنها همچنان به قوت خود باقی است.
جریمه دریافت مالیات از کالاها و خدمات معاف چقدر است؟
وفق تبصره (2) بند (الف) ماده (9) قانون مالیات بر ارزشافزوده، دریافت مالیات و عوارض از اقلام معاف، مشمول جریمه غیرقابل بخشودگی معادل دو برابر مالیات و عوارض دریافتی است.
فهرست کامل کالاها و خدمات معاف در کدام قانون آمده است؟
لیست کامل این موارد در ماده (9) قانون مالیات بر ارزشافزوده مصوب 1400 تعیین شده و جهت اطلاع عموم مردم در دسترس قرار دارد.
جمعبندی و نتیجهگیری
معافیت عرضه کالاها و خدمات مصرح در قانون، فارغ از فراخوانهای اجرایی سازمان امور مالیاتی استمرار دارد. تمام صاحبان مشاغل صنفی و غیرصنفی مکلفند از دریافت مالیات بر ارزش افزوده در موارد معاف خودداری کنند تا مشمول جرایم غیرقابل بخشودگی قانونی نشوند. جهات بررسی دقیقتر، مطالعه متن کامل قانون مالیات بر ارزش افزوده توصیه میشود. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.